Domain dyax.de kaufen?
Wir ziehen mit dem Projekt
dyax.de um.
Sind Sie am Kauf der Domain
dyax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dyax.de kaufen?
Wer ist Kassenbuch pflichtig?
Wer ist Kassenbuch pflichtig? Kassenbuchführung ist für alle Unternehmen gesetzlich vorgeschrieben, die Einnahmen aus barer Kasse haben. Dazu gehören beispielsweise Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften. Auch Vereine und gemeinnützige Organisationen müssen ein Kassenbuch führen, wenn sie Einnahmen in bar erhalten. Die genauen gesetzlichen Vorgaben zur Kassenbuchführung können je nach Land und Rechtsform des Unternehmens variieren. Es ist daher ratsam, sich rechtzeitig über die geltenden Vorschriften zu informieren und das Kassenbuch ordnungsgemäß zu führen, um mögliche Bußgelder oder Steuernachzahlungen zu vermeiden. **
Welches Kassenbuch für Kleingewerbe?
Für Kleingewerbe eignet sich in der Regel ein einfaches Kassenbuch, das die Einnahmen und Ausgaben übersichtlich und nachvollziehbar dokumentiert. Es sollte alle relevanten Informationen wie Datum, Betrag, Art der Einnahme/Ausgabe und gegebenenfalls den Verwendungszweck enthalten. Ein elektronisches Kassenbuch kann dabei hilfreich sein, um die Buchführung effizienter zu gestalten und Fehlerquellen zu minimieren. Es ist wichtig, dass das Kassenbuch den gesetzlichen Anforderungen entspricht und im Falle einer Betriebsprüfung ordnungsgemäß vorgelegt werden kann. Daher sollte man sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen, um sicherzustellen, dass das gewählte Kassenbuch den rechtlichen Anforderungen genügt. **

Ähnliche Suchbegriffe für Sigel-SD056-A4-Kassenbuch
Top-Angebote
Produkte zum Begriff Sigel-SD056-A4-Kassenbuch:
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
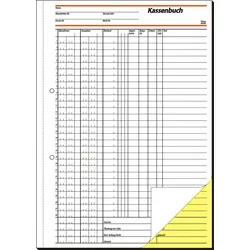
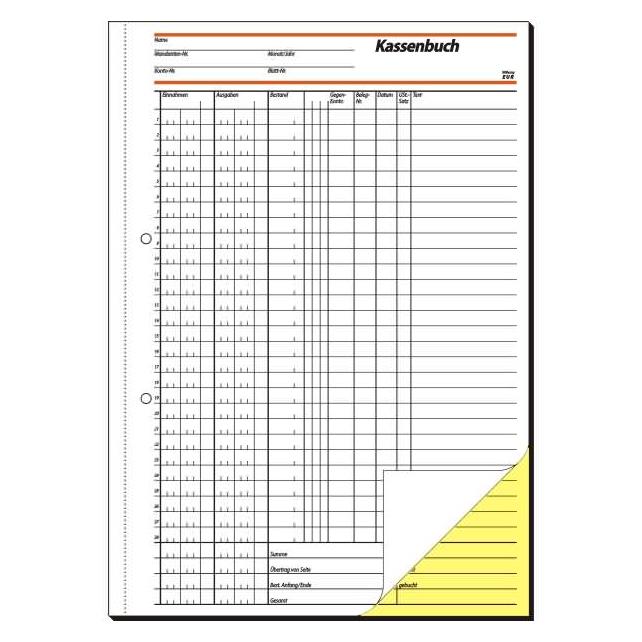
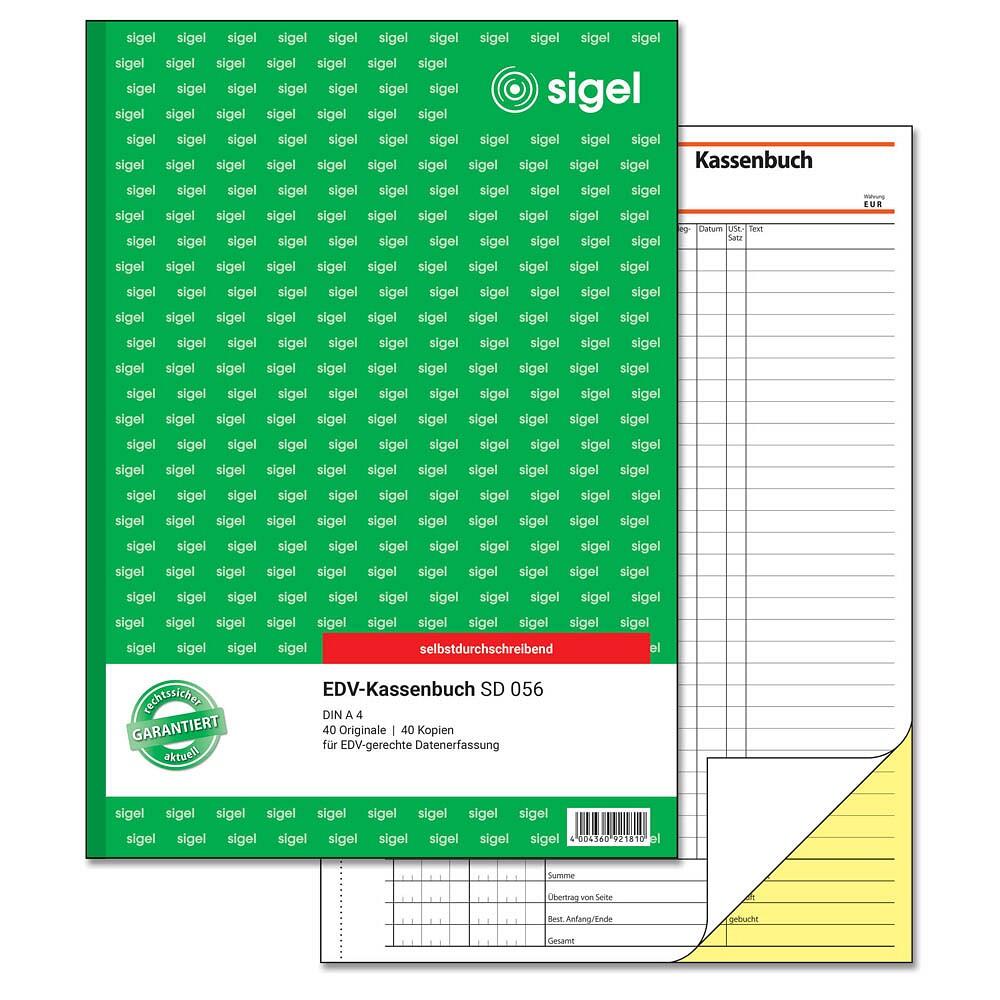
Sigel Formularbuch »Kassenbuch EDV« SD056 gelb, 21x29.7 cmFormularbuch »Kassenbuch EDV« SD056, Chlorfrei: Ja, Holzfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Spezial-Rückenleimung, Papierformat: A4, Anzahl der Blätter: 40 Blatt, Besonderheiten: EDV-gerechtes Druckformular, mit Abheftlochung und Mikroperforation, farbige Durchschläge, Breite: 210 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, Farbe des Einbandes: weiß, Ausführung der Lineatur: Speziallineatur, Material des Einbandes: Papier, Papiergewicht: 56 g/m2, perforiert: Ja, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Kassenbücher11,80 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Was gehört ins Kassenbuch?
Ins Kassenbuch gehören alle Bareinnahmen und Barausgaben eines Unternehmens. Dazu zählen beispielsweise Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, sowie Ausgaben für Betriebsausgaben wie Miete, Gehälter oder Büromaterial. Auch Einlagen und Entnahmen des Unternehmers müssen im Kassenbuch festgehalten werden. Kurz gesagt, alle Vorgänge, die den Bargeldbestand des Unternehmens betreffen, sollten im Kassenbuch dokumentiert werden. **
-
Welches Kassenbuch für Kleinunternehmer?
Welches Kassenbuch für Kleinunternehmer eignet sich am besten, um die täglichen Einnahmen und Ausgaben einfach und effizient zu verwalten? Gibt es spezielle Softwarelösungen oder Apps, die sich besonders für Kleinunternehmer eignen und eine übersichtliche Buchführung ermöglichen? Sollte das Kassenbuch digital oder lieber in Papierform geführt werden, um den gesetzlichen Anforderungen gerecht zu werden? Welche Funktionen sollte das ideale Kassenbuch für Kleinunternehmer bieten, um den Buchhaltungsprozess zu erleichtern und Zeit zu sparen? **
-
Ist ein Kassenbuch Pflicht?
Ist ein Kassenbuch Pflicht? In Deutschland besteht grundsätzlich keine gesetzliche Verpflichtung zur Führung eines Kassenbuchs. Allerdings sind Unternehmen dazu verpflichtet, ihre Geschäftsvorfälle ordnungsgemäß zu dokumentieren und aufbewahren. Ein Kassenbuch kann dabei helfen, Einnahmen und Ausgaben transparent zu dokumentieren und bei Bedarf gegenüber dem Finanzamt nachzuweisen. Es empfiehlt sich daher in der Regel, ein Kassenbuch zu führen, um die Buchhaltung und Steuererklärung zu erleichtern und möglichen Prüfungen standhalten zu können. Letztendlich ist es jedoch abhängig von der individuellen Unternehmenssituation und den steuerlichen Anforderungen, ob die Führung eines Kassenbuchs sinnvoll ist. **
-
Wie führt man ein ordnungsgemäßes Kassenbuch? Was sind die gesetzlichen Anforderungen an ein Kassenbuch?
Ein ordnungsgemäßes Kassenbuch wird durch regelmäßige und lückenlose Eintragungen aller Einnahmen und Ausgaben geführt. Es müssen alle Belege aufbewahrt und fortlaufend nummeriert werden. Gesetzliche Anforderungen an ein Kassenbuch sind unter anderem die Einhaltung der GoBD, die Aufbewahrungspflicht von 10 Jahren und die Unveränderbarkeit der Eintragungen. **

Was ist das Kassenbuch 306?
Das Kassenbuch 306 ist ein Buchhaltungsdokument, das die Einnahmen und Ausgaben einer Kasse oder eines Unternehmens aufzeichnet. Es dient dazu, den Überblick über die finanziellen Transaktionen zu behalten und eine ordnungsgemäße Buchführung zu gewährleisten. Das Kassenbuch 306 kann sowohl in Papierform als auch elektronisch geführt werden. **
Was wird ins Kassenbuch eingetragen?
Im Kassenbuch werden alle bargeldbezogenen Geschäftsvorfälle eines Unternehmens festgehalten. Dazu gehören beispielsweise Bareinnahmen von Kunden, Barausgaben für Waren oder Dienstleistungen, sowie Einlagen oder Entnahmen des Unternehmers. Auch Rückzahlungen von Krediten oder Darlehen, sowie Zinsen oder Gebühren, die in bar beglichen werden, werden im Kassenbuch eingetragen. Kurz gesagt, alle Transaktionen, bei denen Bargeld fließt, müssen im Kassenbuch dokumentiert werden, um eine lückenlose und transparente Buchführung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Sigel-SD056-A4-Kassenbuch:
-
Sigel SD056 A4 Kassenbuch EDV-ErfassungMerkmale: Format: A4 Anwendung: EDV-Erfassung, Kassenbuch Ausführung: selbstdurchschreibend Blattanzahl: 2 x 40 Blatt weitere Produktinformationen: green-Aspekt: aus nachwachsenden Rohstoffen Made in Germany sonstiges: nach Steuerschiene 300, für EDV-gerechte Datenerfassung, 1. und 2. Blatt mit 2-fach Lochung und ultra-feiner Micro-Perforation, mit Sicherheits-Bindung, aus chlor- und holzfreiem Papier11,69 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist Kassenbuch pflichtig?
Wer ist Kassenbuch pflichtig? Kassenbuchführung ist für alle Unternehmen gesetzlich vorgeschrieben, die Einnahmen aus barer Kasse haben. Dazu gehören beispielsweise Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften. Auch Vereine und gemeinnützige Organisationen müssen ein Kassenbuch führen, wenn sie Einnahmen in bar erhalten. Die genauen gesetzlichen Vorgaben zur Kassenbuchführung können je nach Land und Rechtsform des Unternehmens variieren. Es ist daher ratsam, sich rechtzeitig über die geltenden Vorschriften zu informieren und das Kassenbuch ordnungsgemäß zu führen, um mögliche Bußgelder oder Steuernachzahlungen zu vermeiden. **
-
Welches Kassenbuch für Kleingewerbe?
Für Kleingewerbe eignet sich in der Regel ein einfaches Kassenbuch, das die Einnahmen und Ausgaben übersichtlich und nachvollziehbar dokumentiert. Es sollte alle relevanten Informationen wie Datum, Betrag, Art der Einnahme/Ausgabe und gegebenenfalls den Verwendungszweck enthalten. Ein elektronisches Kassenbuch kann dabei hilfreich sein, um die Buchführung effizienter zu gestalten und Fehlerquellen zu minimieren. Es ist wichtig, dass das Kassenbuch den gesetzlichen Anforderungen entspricht und im Falle einer Betriebsprüfung ordnungsgemäß vorgelegt werden kann. Daher sollte man sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen, um sicherzustellen, dass das gewählte Kassenbuch den rechtlichen Anforderungen genügt. **
-
Was gehört ins Kassenbuch?
Ins Kassenbuch gehören alle Bareinnahmen und Barausgaben eines Unternehmens. Dazu zählen beispielsweise Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, sowie Ausgaben für Betriebsausgaben wie Miete, Gehälter oder Büromaterial. Auch Einlagen und Entnahmen des Unternehmers müssen im Kassenbuch festgehalten werden. Kurz gesagt, alle Vorgänge, die den Bargeldbestand des Unternehmens betreffen, sollten im Kassenbuch dokumentiert werden. **
-
Welches Kassenbuch für Kleinunternehmer?
Welches Kassenbuch für Kleinunternehmer eignet sich am besten, um die täglichen Einnahmen und Ausgaben einfach und effizient zu verwalten? Gibt es spezielle Softwarelösungen oder Apps, die sich besonders für Kleinunternehmer eignen und eine übersichtliche Buchführung ermöglichen? Sollte das Kassenbuch digital oder lieber in Papierform geführt werden, um den gesetzlichen Anforderungen gerecht zu werden? Welche Funktionen sollte das ideale Kassenbuch für Kleinunternehmer bieten, um den Buchhaltungsprozess zu erleichtern und Zeit zu sparen? **
Ähnliche Suchbegriffe für Sigel-SD056-A4-Kassenbuch
-
Sigel Formularbuch »Kassenbuch EDV« SD056 gelb, 21x29.7 cmFormularbuch »Kassenbuch EDV« SD056, Chlorfrei: Ja, Holzfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Spezial-Rückenleimung, Papierformat: A4, Anzahl der Blätter: 40 Blatt, Besonderheiten: EDV-gerechtes Druckformular, mit Abheftlochung und Mikroperforation, farbige Durchschläge, Breite: 210 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, Farbe des Einbandes: weiß, Ausführung der Lineatur: Speziallineatur, Material des Einbandes: Papier, Papiergewicht: 56 g/m2, perforiert: Ja, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Kassenbücher11,80 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kassenbuch Pflicht?
Ist ein Kassenbuch Pflicht? In Deutschland besteht grundsätzlich keine gesetzliche Verpflichtung zur Führung eines Kassenbuchs. Allerdings sind Unternehmen dazu verpflichtet, ihre Geschäftsvorfälle ordnungsgemäß zu dokumentieren und aufbewahren. Ein Kassenbuch kann dabei helfen, Einnahmen und Ausgaben transparent zu dokumentieren und bei Bedarf gegenüber dem Finanzamt nachzuweisen. Es empfiehlt sich daher in der Regel, ein Kassenbuch zu führen, um die Buchhaltung und Steuererklärung zu erleichtern und möglichen Prüfungen standhalten zu können. Letztendlich ist es jedoch abhängig von der individuellen Unternehmenssituation und den steuerlichen Anforderungen, ob die Führung eines Kassenbuchs sinnvoll ist. **
-
Wie führt man ein ordnungsgemäßes Kassenbuch? Was sind die gesetzlichen Anforderungen an ein Kassenbuch?
Ein ordnungsgemäßes Kassenbuch wird durch regelmäßige und lückenlose Eintragungen aller Einnahmen und Ausgaben geführt. Es müssen alle Belege aufbewahrt und fortlaufend nummeriert werden. Gesetzliche Anforderungen an ein Kassenbuch sind unter anderem die Einhaltung der GoBD, die Aufbewahrungspflicht von 10 Jahren und die Unveränderbarkeit der Eintragungen. **
-
Was ist das Kassenbuch 306?
Das Kassenbuch 306 ist ein Buchhaltungsdokument, das die Einnahmen und Ausgaben einer Kasse oder eines Unternehmens aufzeichnet. Es dient dazu, den Überblick über die finanziellen Transaktionen zu behalten und eine ordnungsgemäße Buchführung zu gewährleisten. Das Kassenbuch 306 kann sowohl in Papierform als auch elektronisch geführt werden. **
-
Was wird ins Kassenbuch eingetragen?
Im Kassenbuch werden alle bargeldbezogenen Geschäftsvorfälle eines Unternehmens festgehalten. Dazu gehören beispielsweise Bareinnahmen von Kunden, Barausgaben für Waren oder Dienstleistungen, sowie Einlagen oder Entnahmen des Unternehmers. Auch Rückzahlungen von Krediten oder Darlehen, sowie Zinsen oder Gebühren, die in bar beglichen werden, werden im Kassenbuch eingetragen. Kurz gesagt, alle Transaktionen, bei denen Bargeld fließt, müssen im Kassenbuch dokumentiert werden, um eine lückenlose und transparente Buchführung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.